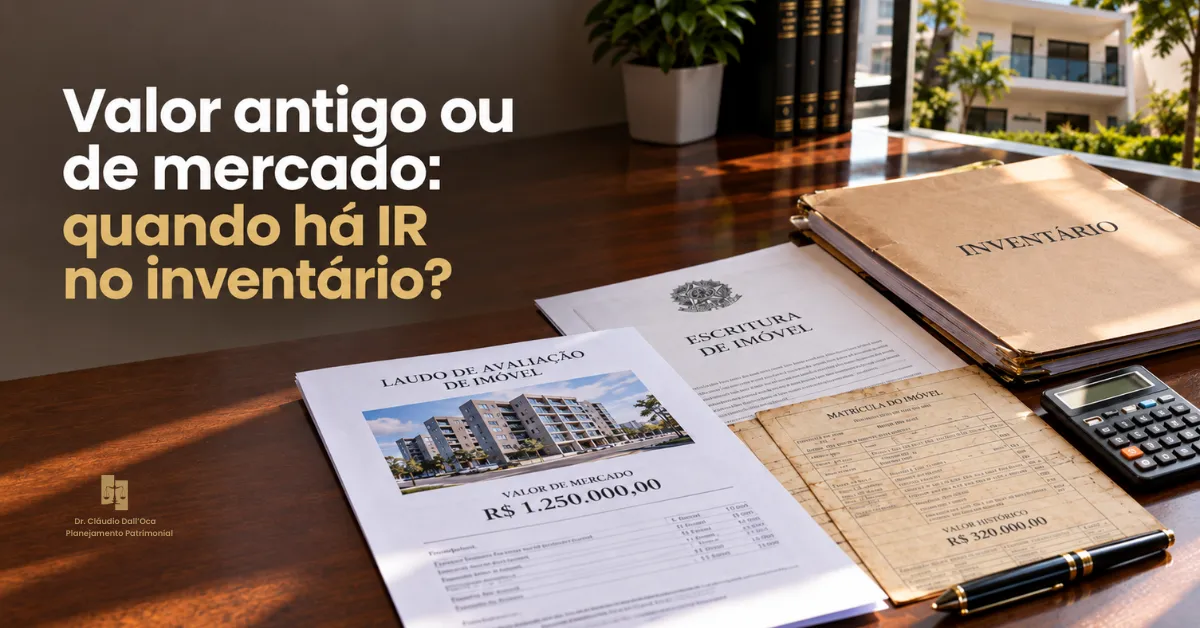
Ao preencher a partilha, a família pode descobrir que o imóvel vale muito mais do que o valor registrado na última declaração de Imposto de Renda do falecido. Surge então uma escolha com efeito tributário: transferir o bem aos herdeiros pelo valor que já constava na declaração ou adotar o valor de mercado.
Em regra, manter o valor declarado não gera ganho de capital no momento da transferência. Se o espólio optar pelo valor de mercado e ele for superior, a diferença positiva fica sujeita ao Imposto de Renda. Essa decisão também define o custo de aquisição que o herdeiro usará em uma venda futura. Por isso, comparar apenas o imposto devido agora pode levar a uma conclusão incompleta.
A análise precisa reunir a última declaração do falecido, os documentos de aquisição e benfeitorias, o valor atual do imóvel, a existência de meação, a liquidez do espólio e o plano dos herdeiros para o bem.
O que significa transferir pelo valor antigo
A expressão “valor antigo” costuma causar confusão. Para a regra federal aplicável à sucessão, a referência é o valor pelo qual o imóvel constava na última declaração de bens do falecido. Esse número pode ser diferente do preço da escritura, do valor venal usado pelo município, da avaliação adotada para o ITCMD e do preço que o imóvel alcançaria no mercado.
O artigo 23 da Lei nº 9.532/1997 permite ao espólio avaliar os bens e direitos transmitidos por herança ou legado pelo valor de mercado ou pelo valor constante da declaração do falecido. Na Declaração Final de Espólio, o inventariante identifica a parcela destinada a cada beneficiário e informa o respectivo valor de transferência.
Se a família mantiver o valor da última declaração, não haverá ganho de capital a apurar nessa transferência. O herdeiro receberá o imóvel pelo mesmo valor e deverá levá-lo à própria declaração. A orientação consta das questões 109 e 110 do Perguntas e Respostas IRPF 2026.
Essa ausência de imposto no inventário não representa uma atualização gratuita do bem nem uma isenção definitiva. O custo fiscal continua baixo e poderá aumentar o ganho tributável se o herdeiro vender o imóvel depois.
Quando o valor de mercado gera Imposto de Renda
O espólio apura ganho de capital quando transfere o imóvel por valor de mercado superior ao valor que constava na declaração do falecido. A conta básica parte da diferença positiva:
valor de transferência a mercado menos valor declarado pelo falecido igual a ganho de capital do espólio.
Nessa hipótese específica, a alíquota é de 15% sobre a diferença. A própria Receita Federal separa essa regra das faixas progressivas aplicadas a muitas vendas comuns de bens. A página oficial sobre alíquotas do ganho de capital apresenta a incidência fixa de 15% para a diferença apurada na transferência por sucessão a valor de mercado.
O contribuinte é o espólio. O inventariante calcula e recolhe o imposto em nome dele e registra a operação na Declaração Final de Espólio. A Receita também orienta o uso do programa de ganho de capital correspondente ao ano da decisão judicial ou da escritura pública, com importação dos dados para a declaração final.
A apuração concreta pode depender da data em que o falecido adquiriu o imóvel, de reduções previstas na legislação e de custos comprovados. O inventariante e os herdeiros não devem estimar esses elementos. Eles precisam examinar escrituras, contratos, declarações anteriores e comprovantes de benfeitorias antes do cálculo.
Comparação com números: dois caminhos para o mesmo imóvel
Considere um exemplo hipotético. Um apartamento aparece na última declaração do falecido por R$ 200 mil. Na data da partilha, uma avaliação aponta valor de mercado de R$ 500 mil.
Se o espólio transferir o apartamento por R$ 200 mil, não haverá ganho de capital na sucessão. O herdeiro registrará o bem por R$ 200 mil. Caso venda o apartamento mais tarde por R$ 500 mil, a diferença entre o preço de venda e o custo fiscal tende a ser maior, sem considerar despesas, reduções ou isenções que dependam dos fatos da venda.
Se o espólio transferir o apartamento por R$ 500 mil, haverá ganho de R$ 300 mil. Aplicada a alíquota de 15%, o imposto bruto seria de R$ 45 mil, antes de eventuais ajustes previstos em lei. O herdeiro receberá o imóvel com custo fiscal de R$ 500 mil.
| Escolha na transferência | IR no espólio | Custo fiscal do herdeiro |
|---|---|---|
| Valor da última declaração: R$ 200 mil | Sem ganho nessa etapa | R$ 200 mil |
| Valor de mercado: R$ 500 mil | 15% sobre a diferença positiva | R$ 500 mil |
O exemplo mostra uma troca entre desembolso presente e custo fiscal futuro. Ele não prova que uma opção seja mais econômica em todos os casos. O resultado depende da documentação do bem, do caixa disponível, do tempo de permanência no patrimônio e das condições de uma futura alienação.
O valor escolhido vira custo do herdeiro
A Lei nº 9.532/1997 determina que o herdeiro inclua o imóvel na própria declaração pelo valor usado na transferência. Esse valor passa a ser o custo de aquisição para a apuração de ganho de capital posterior.
Se o imóvel for mantido pelo valor declarado, a família posterga a tributação da valorização acumulada. Numa venda futura, o herdeiro partirá daquele custo menor. Se o espólio atualizar o bem a mercado e recolher o imposto sobre a diferença, o herdeiro partirá do custo atualizado.
Uma simulação responsável precisa comparar os dois momentos. Ela inclui o imposto e a necessidade de caixa do espólio, além do custo recebido pelo herdeiro, da intenção de vender ou conservar o imóvel e das regras que poderão incidir na venda.
A situação exige cuidado adicional quando uma pessoa recebe parte do imóvel por meação e parte por herança. A Receita esclarece que essas frações podem ter datas de aquisição distintas. Misturá-las em um único custo, sem rastrear a origem, cria risco de erro no cálculo futuro.
Também convém conferir se o imóvel foi adquirido pelo próprio espólio após o falecimento ou se existem benfeitorias documentadas. O valor informado precisa conversar com a escritura ou o formal de partilha, a Declaração Final de Espólio e a declaração de cada beneficiário.
IR e ITCMD seguem cálculos diferentes
O Imposto de Renda sobre ganho de capital e o ITCMD têm fatos, contribuintes e regras de apuração diferentes. A opção prevista no artigo 23 trata do valor de transferência para fins federais. Ela não permite ignorar a base exigida para o imposto estadual sobre a herança.
A Lei Complementar nº 227/2026 fixou regras gerais segundo as quais a base do ITCMD é o valor de mercado do bem ou direito transmitido. Os Estados e o Distrito Federal cobram e fiscalizam o imposto. Identifique o Estado onde se encontra o imóvel para conferir o procedimento, a alíquota e os critérios de avaliação aplicáveis ao caso.
Para entender essa segunda camada, consulte como funciona o ITCMD e veja os cuidados quando existe discussão sobre a avaliação do imóvel para ITCMD. Esses conteúdos tratam do imposto estadual. Antes de repetir esse valor na Declaração Final de Espólio, examine a regra própria do Imposto de Renda.
Documentos necessários antes da escolha
A decisão deve começar pelos documentos e por uma projeção dos dois cenários. Reúna:
- a última declaração de bens apresentada pelo falecido;
- a escritura ou o contrato de aquisição do imóvel;
- comprovantes de benfeitorias que possam integrar o custo;
- matrícula atualizada, formal de partilha ou minuta da escritura de inventário;
- avaliação de mercado com método e data identificáveis;
- informações sobre meação e frações destinadas a cada beneficiário;
- estimativa do caixa disponível no espólio;
- plano dos herdeiros para conservar, alugar ou vender o bem.
Se o procedimento ainda está no início, o guia sobre os primeiros passos do inventário ajuda a organizar as providências anteriores à partilha.
Depois, compare o imposto imediato com o custo que seguirá para o herdeiro. A simulação deve usar os documentos reais, não uma valorização aproximada. Também precisa separar IR, ITCMD e despesas do inventário, pois cada parcela responde a uma regra própria.
A escolha depende dos dados de cada família. O valor declarado pode preservar caixa agora e ampliar a diferença tributável numa venda. O valor de mercado pode exigir imposto no espólio e elevar o custo fiscal do herdeiro. Antes de formalizar a partilha, uma análise individual dos documentos e do destino planejado para o imóvel permite identificar os efeitos de cada caminho.
Perguntas frequentes
Perguntas frequentes
A herança é isenta de Imposto de Renda? Por que pode haver imposto no inventário?
O herdeiro informa o recebimento da herança como rendimento isento e registra o bem recebido. Ainda assim, o espólio pode apurar ganho de capital se transferir o imóvel por valor de mercado superior ao valor da última declaração do falecido. São tratamentos diferentes dentro da mesma sucessão.
Quem paga o IR quando o imóvel é transferido a valor de mercado?
O inventariante representa o espólio, que é o contribuinte. Ele apura a operação conforme as regras do ganho de capital e a registra na Declaração Final de Espólio. Antes do recolhimento, o inventariante precisa conferir o calendário e os dados do caso.
O valor usado no ITCMD deve ser repetido no Imposto de Renda?
Não de forma automática. O ITCMD segue regras gerais e estaduais de avaliação da transmissão. Para o IR, a Lei nº 9.532/1997 disciplina o valor de transferência na sucessão. Os documentos devem manter coerência, e cada tributo exige um cálculo baseado em sua própria lei.